La protection
La protection de la personne de votre choix.
Un contrat pour épargner, valoriser un capital et le transmettre aux personnes de votre choix.
L’assurance-vie est l’un des placements préférés des épargnants. Le contrat répond à plusieurs objectifs :
La protection de la personne de votre choix.
La transmission de votre patrimoine avec un cadre fiscal avantageux.
La valorisation du capital investi.
Tout le monde peut souscrire un contrat d’assurance-vie. Mieux vaut l’ouvrir tôt : vous prenez date et profitez plus vite d’une fiscalité avantageuse.
L’assurance-vie laisse aussi une grande liberté dans le choix des supports, selon votre profil de risque.
Quatre usages, de l’épargne disponible au financement d’un projet immobilier.
Le capital dont le montant dépend de la valeur de rachat du contrat est toujours disponible.
Diversifier son patrimoine et ainsi réduire la volatilité grâce aux unités de compte (actions, obligations, immobilier…).
Celle-ci s’analyse comme un prêt, qu’il faudra rembourser, mais qui s’avérera souvent moins onéreux qu’un prêt bancaire.
S’adosser à un crédit, ce qui s’inscrit dans une stratégie d’acquisition d’un bien immobilier de rapport. Le capital n’est plus disponible pendant la durée du gage.
Estimez en deux minutes ce que vos versements peuvent devenir avec le temps.
Deux moments à distinguer : les rachats, pendant la vie du contrat, et la transmission aux bénéficiaires.
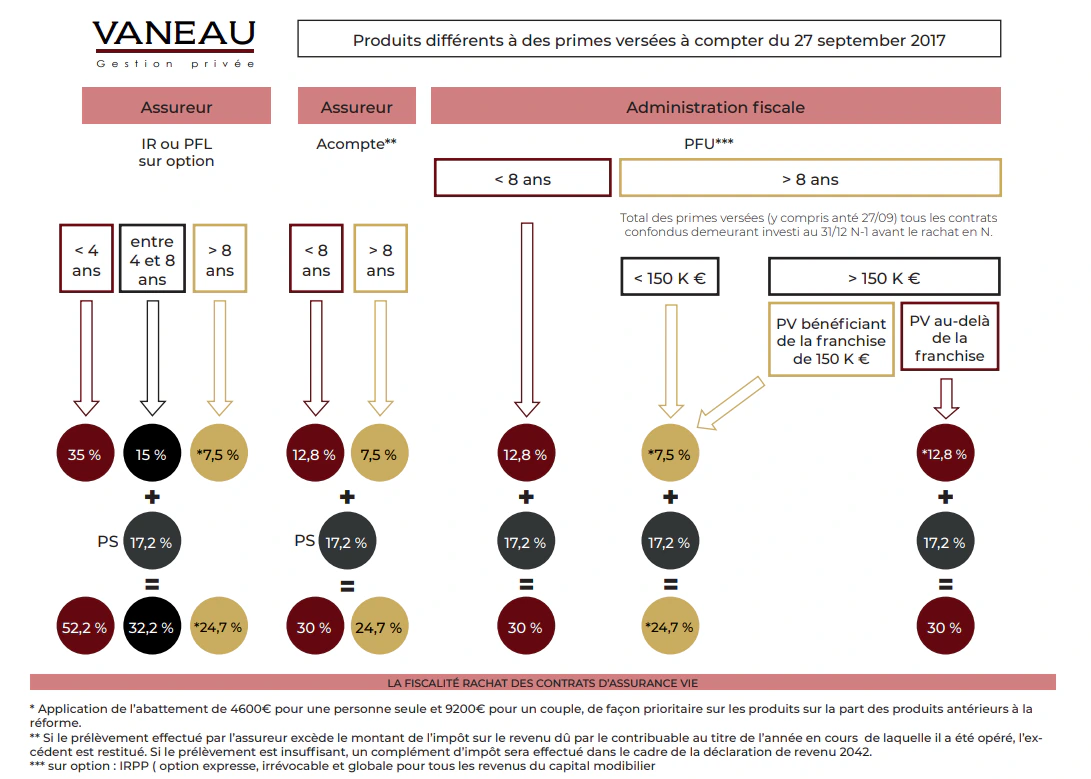
Les produits financiers des contrats d’assurance-vie sont imposés soit au barème progressif de l’IR soit au taux du prélèvement libératoire. Quel que soit le mode d’imposition choisi, après 8 ans un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple marié s’applique sur l’assiette soumise à imposition (hors prélèvements sociaux).
Le tableau de synthèse ci-dessous reprend ces règles.
L’assurance-vie offre aussi des avantages successoraux.
Au niveau de la succession, l’Art. 990 du CGI (Code Général des Impôts) précise que pour les versements effectués avant 70 ans, vous obtenez une exonération de 152 500 € par bénéficiaire (tous contrats confondus). Au-delà de cet abattement, le prélèvement s’élève à 20 % pour la fraction de la part taxable de chaque bénéficiaire inférieure ou égale à 700 000 €, et à 31,25 % pour la fraction de la part taxable de chaque bénéficiaire excédant cette limite.
L’Art.757B du CGI précise que pour les versements effectués après 70 ans, les primes versées sont soumises aux droits de succession après un abattement de 30 500 euros pour l’ensemble des bénéficiaires, les plus-values réalisées sont exonérées de droit de succession.
Le démembrement de la clause bénéficiaire est une autre technique d’optimisation fiscale basée sur l’utilisation du contrat d’assurance-vie.
L’objectif de cette désignation est d’organiser la transmission d’un capital dans le temps entre plusieurs bénéficiaires successifs, tout en aménageant les droits et obligations de chacun et en les faisant bénéficier d’une fiscalité avantageuse.
La rédaction de la clause devra être l’objet de toutes les attentions afin d’éviter les possibles situations conflictuelles.
Trois temps, du choix du contrat à son suivi.
Nous vous aidons d’abord à choisir le contrat : assurance-vie française, contrat luxembourgeois ou contrat de capitalisation, et rédaction de la clause bénéficiaire.
Nous sélectionnons ensuite les supports sur l’ensemble du marché, sans être liés à un assureur.
Puis nous suivons votre contrat dans la durée : arbitrages, versements, mise à jour de vos objectifs.
Nous étudions votre situation avant de vous proposer un contrat. Réservez un créneau en ligne ou appelez-nous, du lundi au vendredi de 9 h 30 à 18 h 30.